A ampliação do seguro rural em 2027 depende da recuperação da cobertura e de regras contratuais mais claras entre produtores, bancos, tradings e fornecedores de insumos.
- Diálogo com Lula exige propostas concretas do agro, diz Ademiro Vian Especialistas em finanças do agro considera que próxima gestão do petista terá o mesmo molde da atual, mas será mais aberta a acordos.
- COP31: seguro rural e custos ambientais ampliam desafios financeiros do agro Com perdas climáticas bilionárias, queda na cobertura do seguro rural e aumento do endividamento, produtores enfrentam pressão para adaptar a produção e preservar recursos naturais.
- Radar Rural: El Niño pressiona safra de soja e aumenta alerta para extremos climáticos Episódio do videocast também abordou tornados no Sul, endividamento rural e inflação de outubro.
- Alerta: atrasos no seguro rural podem elevar custos ao produtor, diz FGV Agro Nota técnica aponta que falhas nos pagamentos da subvenção comprometem a previsibilidade do programa e podem reduzir a oferta de apólices.
- El Niño acende alerta para vendas antecipadas de soja na safra 26/27 Com 35,7% da produção brasileira já negociada, risco de irregularidade das chuvas aumenta a preocupação com o cumprimento dos contratos.
- Agro europeu pede flexibilização de lei antidesmatamento da UE e alerta para risco de desabastecimento Entidades afirmam que novas exigências podem dificultar importações de farelo de soja, elevar custos da produção pecuária e afetar o comércio internacional.
A opinião é da chief legal officer para Assuntos Corporativos e de Negócios do Albuquerque Melo Advogados e especialista em agronegócio, Cristiane Secco.
Além disso, o número de produtores beneficiados caiu de 86,4 mil para aproximadamente 42 mil. No mesmo período, a área protegida diminuiu de 7,3 milhões para 3,2 milhões de hectares.
O tema também envolve a Lei nº 15. 526/2026, que estabelece novas possibilidades para instituições financeiras utilizarem o seguro como garantia em operações de crédito.
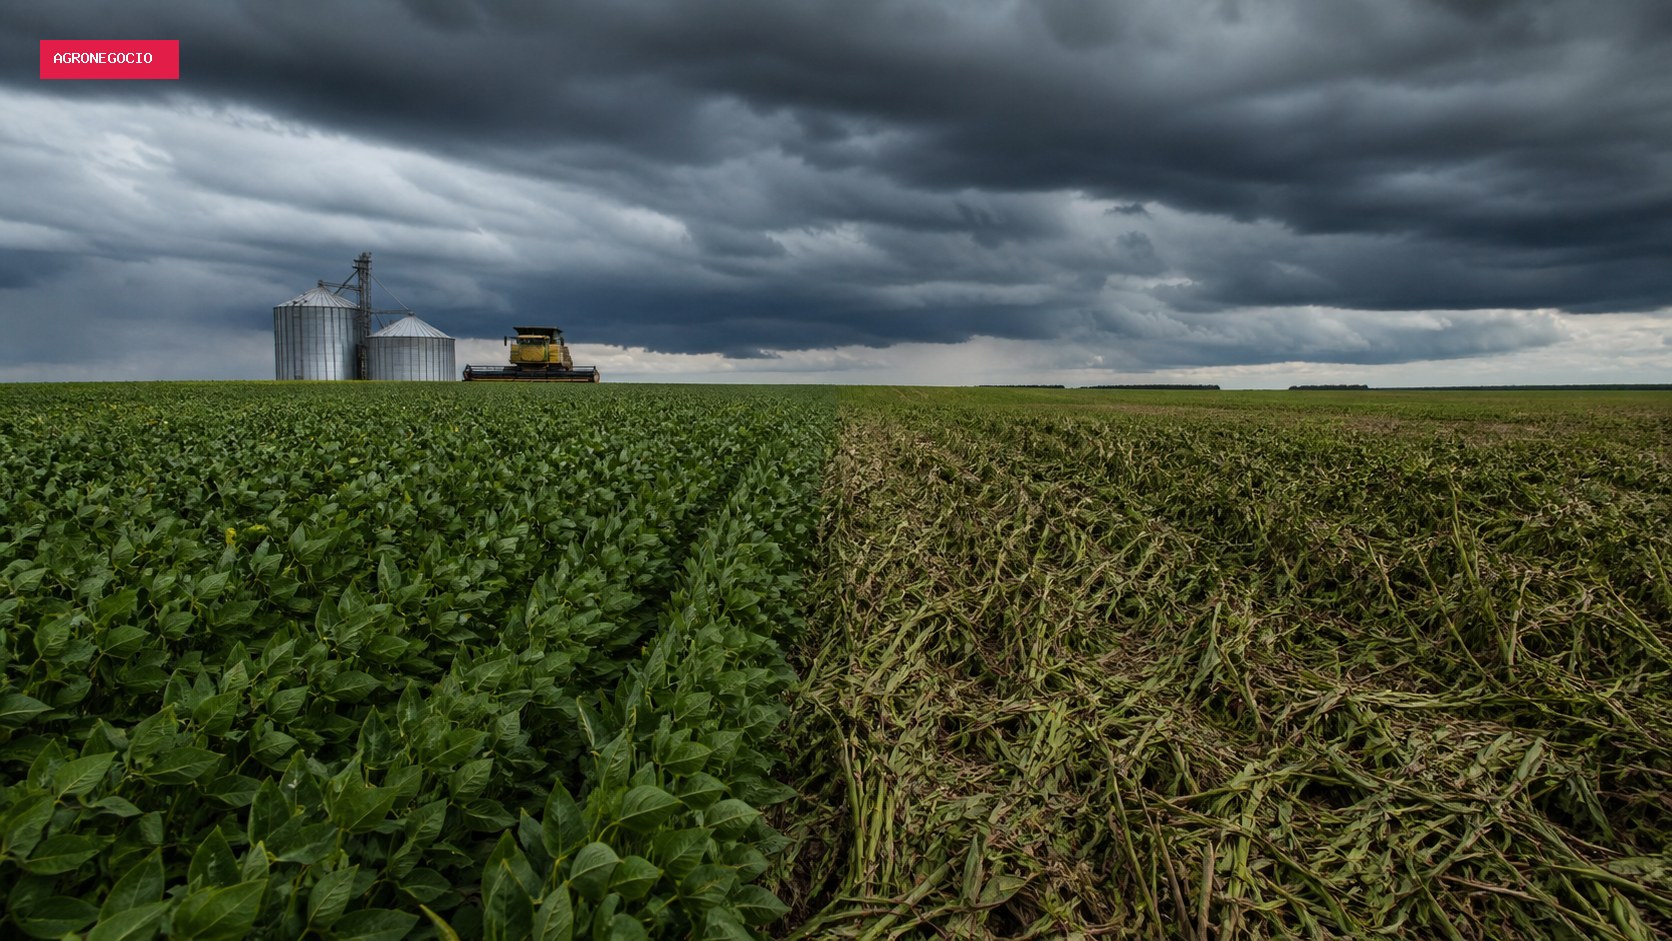
Diante desse cenário, lideranças do setor defendem que o seguro rural seja uma das prioridades da próxima gestão federal, a partir de 2027. A preocupação envolve a exposição das lavouras a eventos climáticos extremos.
Segundo ela, a ampliação da proteção exige mudanças na estrutura dos contratos comerciais. “Na prática, o seguro ainda costuma ser visto como um assunto do produtor com a seguradora, separado do resto da operação.
Só que hoje a mesma safra pode estar comprometida com o banco, com o fornecedor de insumos e com a trading simultaneamente”, pontua.
Nova lei altera garantias nas operações de crédito.
A advogada lembra que a Lei nº 15. 526/2026 permite que instituições financeiras exijam cláusulas de cessão fiduciária dos direitos à indenização, ou seja, os bancos podem exigir que o produtor rural ofereça o direito de receber a indenização do seguro rural como garantia de um financiamento.
Além disso, Cristiane ressalta que os bancos podem exigir sua indicação como primeiros beneficiários em caso de sinistro. A medida busca aumentar a segurança das operações de crédito.
No entanto, a legislação não concede preferência automática aos bancos sobre os demais credores. As condições formalizadas na apólice e nos contratos determinam quem recebe os valores.
Conforme a especialista, essa diferença merece atenção de tradings e fornecedores de insumos, visto que essas empresas também financiam a produção, uma vez que fornecem produtos e utilizam instrumentos comerciais, como a Cédula de Produto Rural (CPR).
Segundo a advogada, quem financia a atividade precisa verificar a existência da apólice antes de fechar o negócio. Também deve conferir os riscos cobertos e identificar possíveis vínculos da indenização com outros credores.
Além disso, os contratos precisam estabelecer regras para manter o seguro e comunicar mudanças na cobertura. As partes também devem definir previamente a destinação dos valores em caso de perda.
Quebra de safra não elimina automaticamente as dívidas.
A possibilidade de intensificação do El Niño entre o fim de 2026 e o início de 2027 também aumenta a preocupação com os riscos climáticos. O fenômeno tende a modificar o regime de chuvas em diferentes regiões produtoras.
Com isso, pode comprometer a produção e o cumprimento de contratos.
Entretanto, Cristiane destaca que uma quebra de safra não cancela automaticamente as dívidas ou as obrigações de entrega. As cláusulas contratuais, a distribuição dos riscos e as circunstâncias da perda determinam a responsabilidade de cada parte.
A advogada cita como exemplo uma produção financiada por um banco e comercializada antecipadamente com uma trading por meio de CPR. Se o seguro cobrir a perda e o produtor ceder a indenização à instituição financeira, o banco poderá usar os recursos para amortizar a dívida.
Nesse caso, a trading ainda poderá cobrar a entrega dos produtos. Com isso, a solução passa a depender das condições do contrato e das garantias disponíveis.
Para Cristiane, a efetividade das mudanças depende da recuperação do alcance do programa de subvenção. Além disso, o setor precisa da regulamentação dos dispositivos legais que ainda exigem definições complementares.
A advogada também defende maior integração entre apólices, contratos de financiamento e acordos comerciais. Dessa forma, as partes podem definir antecipadamente quem receberá a indenização e como ficarão as obrigações em caso de quebra de safra.
Sem essas definições, diferentes credores podem reivindicar recursos relacionados à mesma produção. Consequentemente, a indenização pode não cobrir todos os compromissos, cenário que aumenta o risco de disputas judiciais.
Notícias recomendadas Não foi possível carregar as notícias recomendadas.
As notícias do agro, todo dia no seu e-mail.
Em números
- Além disso, o número de produtores beneficiados caiu de 86,4 mil para aproximadamente 42 mil
- No mesmo período, a área protegida diminuiu de 7,3 milhões para 3,2 milhões de hectares
Comentários
Participe da conversa. Comentários passam por moderação antes de aparecer.
Carregando comentários…